

중국 피지컬 AI 50: 로봇 강국의 경쟁력을 만드는 기업과 기술
피지컬 AI(Physical AI)가 글로벌 로봇 산업의 새로운 경쟁축으로 부상하고 있다. AI가 디지털 환경을 넘어 현실 세계를 인식하고 판단하며 직접 행동하는 단계로 진화하면서, 휴머노이드와 산업용 로봇은 물론 자율주행과 무인물류 분야까지 기술 개발과 상용화 경쟁이 빠르게 확산되고 있다.
글로벌 피지컬 AI 경쟁의 주요 축으로 떠오른 중국은 어떤 산업 생태계를 구축하고 있을까.
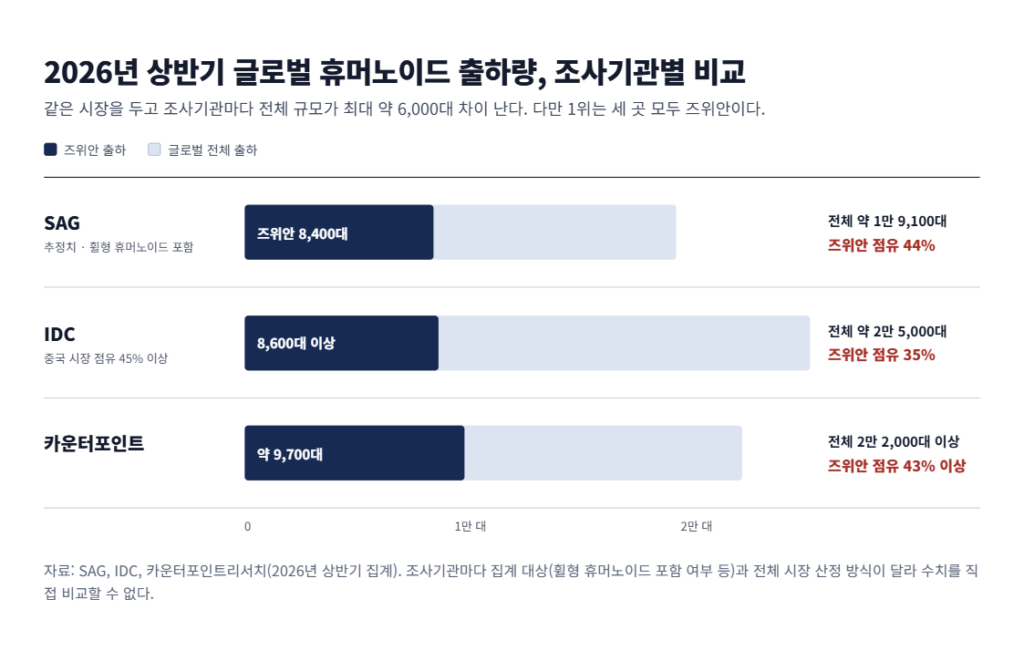
세계 최대 제조업 국가인 중국은 로봇 생산 역량과 제조 공급망을 바탕으로 글로벌 시장에서 영향력을 확대하고 있다. 시장조사업체 카운터포인트리서치에 따르면 2026년 상반기 전 세계 휴머노이드 로봇 출하량은 2만 2,000대를 넘어섰으며, 출하량 상위 5개 기업은 모두 중국 기업으로 전체의 86%를 차지했다. 기존 산업용 로봇 시장에서도 에스툰이 외국계 브랜드를 포함한 전체 출하량 1위에 올랐고, 메이디그룹 계열 쿠카 중국이 2위를 기록했다. 중국의 피지컬 AI 산업이 신생 휴머노이드 기업뿐 아니라 이미 생산설비와 고객 기반을 확보한 제조기업까지 아우르고 있음을 보여준다.
이러한 성장에는 반도체와 배터리, 센서, 정밀 부품을 아우르는 제조 공급망과 국가 정책 펀드, 지방정부 및 산업 자본의 투자가 뒷받침됐다. 로봇 지능을 개발하는 스타트업부터 기존 산업용 로봇에 AI를 결합하는 제조기업, 실제 제조·물류 현장에서 상용화를 추진하는 기업까지 다양한 주체가 참여하며 산업 생태계를 형성하고 있다. 다만 휴머노이드 출하량의 상당 부분은 공연·교육·데이터 수집용으로, 생산 규모의 확대가 곧 산업 현장의 생산성 향상을 의미하지는 않는다.
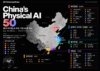
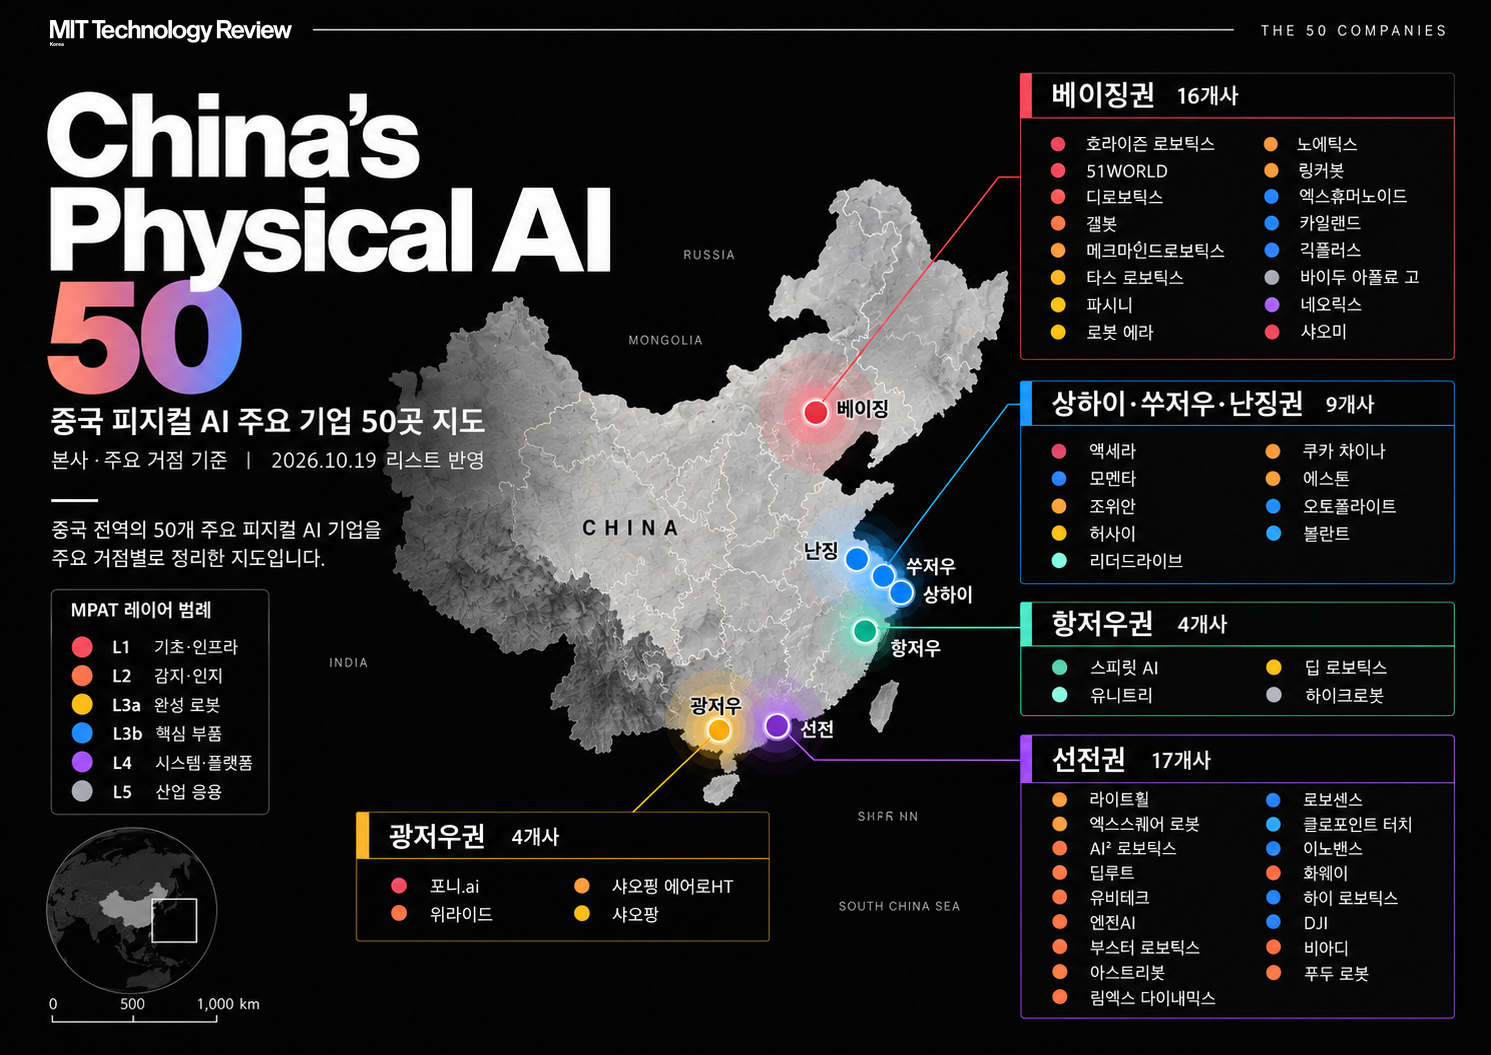
MIT 테크놀로지 리뷰 코리아는 중국 피지컬 AI 산업의 현주소를 파악하기 위해 주요 기업·사업 주체 50곳을 선정하고, 이들의 기술 경쟁력과 산업적 역할, 상용화 성과를 분석했다. 기업 공시와 기술 개발, 제품 출시, 투자·매출·출하량 자료를 검토하고 중국 현지 산업계의 의견을 반영했다. 분석 대상도 휴머노이드 스타트업에 한정하지 않고 기존 산업용 로봇과 촉각 센서, 정교한 로봇 손, 데이터 인프라, 무인물류 분야의 주요 기업까지 확대했다.
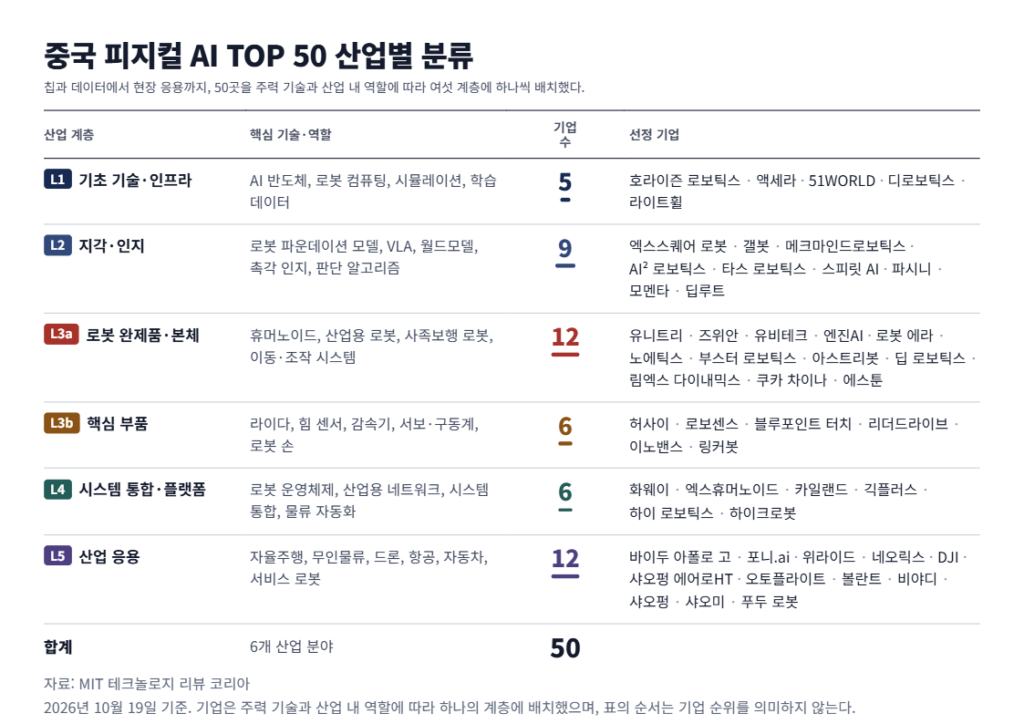
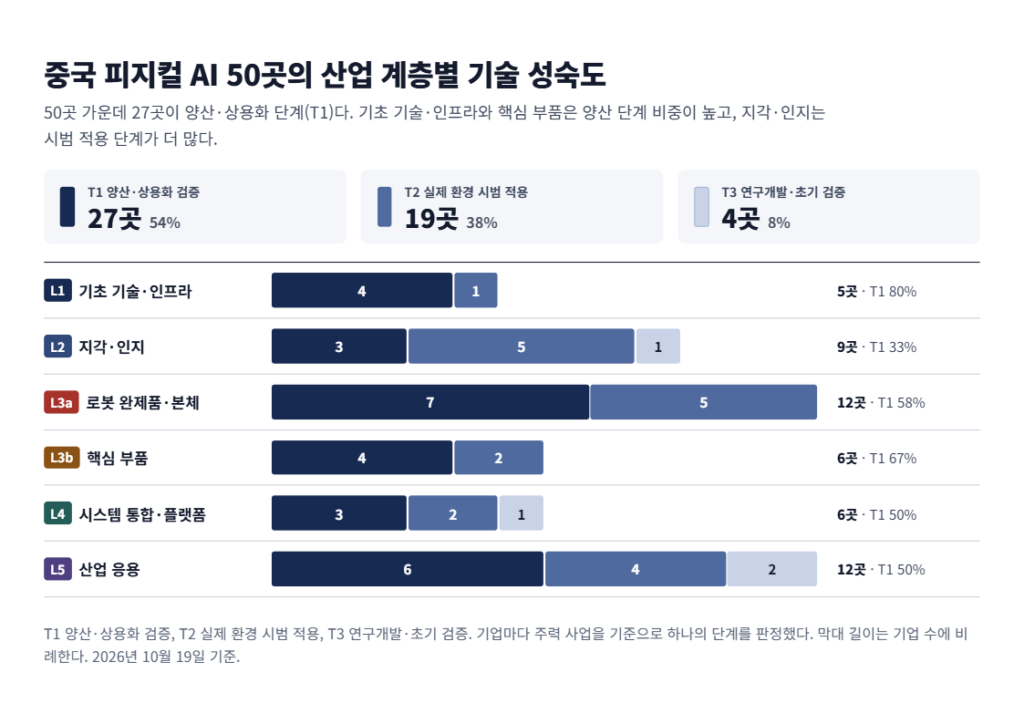
선정된 50곳은 기초 기술·인프라 5곳, 지각·인지 9곳, 로봇 완제품·본체 12곳, 핵심 부품 6곳, 시스템 통합·플랫폼 6곳, 산업 응용 12곳으로 분류했다. 이 가운데 양산·상용화 실적이 확인된 곳은 27곳이며, 나머지 23곳은 현장 시범 적용 또는 연구개발 단계에 있다. 이번 리스트는 기업 규모나 투자 규모에 따라 순위를 매긴 결과가 아니다. 각 기업이 확보한 핵심 기술과 실제 사업 성과를 통해 중국 피지컬 AI 산업의 성장 구조와 기술적 한계, 앞으로의 경쟁 방향을 살펴보는 데 목적이 있다.
1. 기초 기술∙인프라
로봇의 학습과 판단을 뒷받침하는 반도체·데이터 인프라
피지컬 AI의 핵심은 인공지능의 판단을 현실 세계의 움직임으로 구현하는 데 있다. 로봇이 주변 환경을 실시간으로 인식하고 물체의 움직임을 예측해 정확하게 작동하려면 방대한 데이터를 빠르게 처리해야 한다. 작업 환경과 물체의 위치가 수시로 달라지는 만큼 이를 뒷받침할 컴퓨팅 인프라와 학습 데이터, 시뮬레이션 기술도 필수적이다.
자율주행 AI 반도체 전문기업 호라이즌 로보틱스(Horizon Robotics)는 차량용 반도체와 AI 컴퓨팅 기술을 로봇 분야로 확장하고 있다. 2026년 상반기 매출은 전년 동기 대비 32.9% 증가한 약 20억 5,500만 위안을 기록했으며, 중국 자국 브랜드의 기본 첨단운전자보조시스템(ADAS) 솔루션 시장에서 50% 이상의 점유율을 확보했다. 호라이즌이 육성한 로봇 컴퓨팅 전문기업 디로보틱스(D-Robotics)는 이러한 기술을 바탕으로 로봇 전용 AI 칩과 개발 플랫폼을 공급하고 있으며, 2026년 9월에는 4억 달러 규모의 투자를 유치했다.
엣지 AI 반도체 전문기업 액세라(AXera)는 로봇과 자율주행차 등 개별 기기에서 데이터를 실시간으로 처리하는 저전력 AI 반도체를 개발한다. 2026년 상반기 매출은 전년 동기 대비 181.8% 증가한 4억 200만 위안을 기록했으며, 스마트카와 엣지 AI를 포함한 신흥 사업의 매출 비중은 14.1%였다. 아직 해당 사업의 매출 비중은 크지 않지만, 저전력·실시간 연산 기술을 바탕으로 로봇 분야까지 사업을 확대할 가능성이 있다.
로봇의 학습과 성능 검증에는 데이터 인프라도 중요하다. 디지털 트윈·시뮬레이션 전문기업 51WORLD는 실제 공간과 산업설비를 가상환경에 재현해 로봇의 작업과 움직임을 시뮬레이션하는 기술을 제공한다. 로봇 학습 데이터 전문기업 라이트휠(LightWheel)은 현실 세계에서 수집한 데이터를 공급하며, 2026년 상반기까지 150만 시간 이상의 데이터를 확보했다고 밝혔다. 두 기업은 각각 가상환경 구축과 실제 데이터 공급을 통해 로봇의 학습과 성능 검증을 지원한다.
이러한 데이터 인프라는 로봇이 실제 현장에서 시행착오를 겪는 데 필요한 시간과 비용을 줄여준다. 앞으로는 얼마나 많은 데이터를 확보했는지보다 이를 활용해 로봇의 실제 작업 성능을 얼마나 개선할 수 있는지가 더욱 중요해질 전망이다.
2. 지각∙인지
막대한 투자가 몰린 로봇 지능, 실제 작업 능력 확보가 관건
반도체와 데이터 인프라가 로봇 지능의 기반을 제공한다면, AI 모델은 로봇이 주변 환경을 이해하고 스스로 행동을 결정하도록 하는 핵심 기술이다. 중국에서는 시각·언어·행동 모델(VLA)과 월드모델을 개발하는 스타트업들이 빠르게 성장하고 있다. 이들 기업은 미리 정해진 동작을 반복하는 수준을 넘어 새로운 작업과 환경에도 적응할 수 있는 범용 로봇 지능 개발에 주력한다.
범용 로봇 지능 개발사 엑스스퀘어 로봇(X Square Robot)은 시각·언어·행동 정보를 통합한 AI 모델 ‘WALL-B’를 개발했다. 2026년에는 가정 방문 청소 서비스에 로봇을 투입해 작업 환경이 달라져도 자율적으로 움직이고 작업을 수행하는 능력을 검증했다. 산업용 휴머노이드 개발사 갤봇(Galbot)은 양팔로 최대 50㎏의 하중을 처리할 수 있는 로봇 S1을 CATL의 배터리 생산라인에 공급해 자재 운반과 부품 집기 작업에 적용했다.
범용 로봇 개발사 AI² 로보틱스(AI² Robotics)는 공간 인식과 전신 운동 제어를 결합한 시각·언어·행동 모델 ‘GOVLA’를 자체 개발했다. 이 모델을 탑재한 알파봇(AlphaBot)은 자동차 제조 현장에서 부품 검사와 조립, 물류 작업에 활용되고 있다. 로봇 지능 개발사 타스 로보틱스(TARS Robotics)는 시각과 촉각 정보를 통합한 AI 모델 ‘AWE 3.5’를 선보였다. 2026년 세계인공지능대회(WAIC)에서는 자동차의 배선 묶음인 와이어 하네스를 잡고 연결·조립하는 작업을 시연하며 정밀 제조 공정에 적용할 가능성을 보여줬다.
체화형 AI 로봇 개발사 스피릿 AI(Spirit AI)는 제조 현장에서 로봇의 정밀 작업 능력을 검증했다. CATL의 배터리 팩 생산라인에 로봇을 투입해 고전압 테스트 커넥터를 삽입하는 작업에서 99% 이상의 성공률을 기록했다고 발표했다. 다만 이 수치는 특정 공정에서 측정한 결과로, 다양한 환경에서의 범용 작업 능력을 입증한 것으로 볼 수는 없다.
산업용 3차원 비전 기술 전문기업 메크마인드로보틱스(Mech-Mind Robotics)는 기존 산업용 로봇에 AI를 결합해 활용 범위를 넓혔다. 부품의 위치와 형태가 달라져도 로봇이 작업할 수 있도록 지원하는 기술을 개발했으며, 2026년 6월에는 쿠카와 공동 개발한 산업용 AI 로봇 사례가 세계경제포럼(WEF)의 MINDS 프로그램에 선정됐다. 같은 해 상반기 매출은 전년 동기 대비 54.7% 증가한 2억 3,730만 위안을 기록하며 제조 현장에서 사업 기반을 확대했다.
다차원 촉각 센서 전문기업 파시니(PaXini)는 로봇의 정밀 조작에 필요한 촉각 기술과 학습 데이터를 확보했다. 로봇이 물체를 잡을 때 발생하는 압력과 미끄러짐을 감지하고 이를 행동 판단에 반영하는 기술로, 시각 정보만으로 파악하기 어려운 접촉 상태까지 인식할 수 있도록 한다. 촉각 센서와 로봇 손, 학습 데이터를 연결하는 기술 체계도 구축했다.
자율주행 소프트웨어 전문기업 모멘타(Momenta)는 도심 자율주행 시스템을 양산 차량에 공급하며 실제 도로에서 기술을 상용화하고 있다. 시각·언어·행동 모델(VLA) 기반의 지능형 주행 기술을 개발하는 딥루트(DeepRoute.ai)는 2026년 4월 기준 30만 대 이상의 양산 차량에 기술을 적용했다. 두 기업은 주변 환경을 인식하고 주행 행동을 결정하는 AI 기술을 실제 자동차에 적용하며 피지컬 AI의 활용 범위를 넓히고 있다.
3. 로봇 완제품∙본체
휴머노이드 양산 확대와 산업용 로봇의 제조 경쟁력
중국 피지컬 AI 산업에서 가장 두드러진 변화는 휴머노이드 로봇의 생산 확대다. 기술 시연을 넘어 양산 체계를 갖추고 실제 고객에게 제품을 공급하는 기업이 늘면서 핵심 부품의 자체 개발과 제조 역량이 주요 경쟁력으로 떠올랐다. 다만 출하량에는 교육·연구와 공연, 데이터 수집용 로봇도 포함돼 있어 생산 규모만으로 산업 현장의 생산성 향상을 판단하기는 어렵다.
휴머노이드 양산 경쟁에서는 로봇 제조사 유니트리(Unitree Robotics)와 즈위안(AgiBot)이 앞서고 있다. 유니트리는 관절 모듈과 운동 제어 기술을 자체 개발해 양산 경쟁력을 확보했다. 2025년 휴머노이드 로봇 5,511대를 출하하고 사족보행 로봇 2만 3,037대를 판매했으며, 매출은 약 16억 9,900만 위안을 기록했다. 서비스·산업·연구용 로봇을 개발하는 즈위안도 다양한 제품군을 바탕으로 생산 규모를 늘렸다. 카운터포인트리서치에 따르면 2026년 상반기 약 9,700대를 출하해 글로벌 휴머노이드 시장에서 43% 이상의 점유율로 1위를 차지했다. 다만 두 기업은 출하량의 집계 연도와 기준이 달라 직접 비교하기 어렵다.
산업 현장용 휴머노이드를 개발하는 유비테크(UBTech)는 제조·물류 분야에서 상용화를 추진하고 있다. 2026년 상반기 전신형 체화형 AI 휴머노이드 판매량은 자체 집계 기준 921대였으며, 회사 매출은 전년 동기 대비 104.2% 증가한 12억 6,900만 위안을 기록했다. 그러나 판매된 로봇이 모두 제조 현장에 도입된 것은 아니다. 중국 기술매체 타이메이티에 따르면 2025년 4분기 데이터 수집·훈련센터 관련 공개 계약 6건의 총액은 8억 2,900만 위안으로, 해당 매체가 집계한 연간 공개 계약액의 약 59%를 차지했다.
동적 보행과 전신 운동 제어 기술을 개발하는 엔진AI(EngineAI)는 2026년 4월 2억 달러 규모의 투자를 유치했다. 휴머노이드 개발사 로봇 에라(Robot Era)는 중국우정과 순펑 등 물류기업의 사업장에 로봇을 투입하며 실제 작업 환경에서 적용 범위를 넓혔다. 이족보행·생체모방 로봇 기업 노에틱스(Noetix Robotics)는 다양한 형태의 로봇을 개발하고 있으며, 소형 휴머노이드 전문기업 부스터 로보틱스(Booster Robotics)는 K1을 중심으로 연구·교육 시장에서 고객을 확보했다.
정밀 조작 로봇 개발사 아스트리봇(Astribot)은 양팔을 활용한 작업 기술을 고도화하고 있다. 이동·전신 제어 기술을 개발하는 림엑스 다이내믹스(LimX Dynamics)는 복잡한 환경에서 안정적으로 보행하는 능력을 개선하는 데 주력한다. 두 기업은 2026년 각각 기업가치 150억 위안 수준의 평가를 받으며 기술 개발에 필요한 자본을 확보했다. 산업시설 점검용 사족보행 로봇 전문기업 딥 로보틱스(Deep Robotics)는 같은 해 상반기 매출이 전년 동기 대비 117.7% 증가한 2억 5,900만 위안을 기록했다. 다만 순손실이 이어지면서 수익성 확보는 과제로 남아 있다.
기존 산업용 로봇 기업들도 중국 피지컬 AI 산업의 중요한 축을 담당한다. 산업용 로봇·모션 제어 전문기업 에스툰(Estun)은 서보모터와 제어 기술을 바탕으로 산업용 로봇의 국산화를 이끌며, 2026년 상반기 외국계 브랜드를 포함한 중국 시장에서 출하량 1위를 차지했다. 고하중 산업용 로봇에 강점을 가진 메이디그룹 계열 쿠카 중국(KUKA China)은 1만 8,000대 이상을 출하해 점유율 9.7%로 2위에 올랐다. 특히 가반하중 300㎏ 초과 산업용 로봇 시장에서는 중국 내 점유율 50% 이상을 확보했다.
독일에 기반을 둔 산업용 로봇 기업 쿠카는 기존의 정밀 제어 기술에 AI를 결합해 생산설비의 유연성을 높이고 있다. 2026년 쿠카그룹은 AI 모델과 로봇의 작업 실행을 연결하는 플랫폼 KUKA AMP를 공개하고 미국 생산시설에 초기 버전을 적용했다. 생산환경이나 제품이 달라질 때 필요한 로봇 재설정 작업을 줄이기 위한 기술로, 중국 법인의 제조 실적과는 구분되는 그룹 차원의 성과다.
4. 핵심 부품
촉각·센서·정밀 부품이 결정하는 로봇의 실제 작업 능력
로봇이 실제 작업을 수행하려면 주변 공간을 인식하고 물체에 가하는 힘을 정밀하게 제어해야 한다. 시각 정보로 물체의 표면과 형태를 파악하더라도 이를 집거나 조립하는 과정에서는 접촉 상태와 힘의 크기를 실시간으로 감지해야 하기 때문이다. 사람의 손처럼 복잡한 작업을 수행하는 데 필요한 센서와 정밀 구동 부품의 중요성이 커지면서 중국의 핵심 부품 기업들도 새로운 성장 기회를 확보하고 있다.
중국의 대표적인 라이다(LiDAR) 전문기업 허사이(Hesai)와 로보센스(RoboSense)는 로봇이 주변 공간을 인식하는 데 필요한 센서 기술을 공급한다. 허사이는 2025년 160만 대 이상의 라이다를 출하했으며, 이 가운데 로봇용 제품은 약 23만 9,000대였다. 2026년 10월에는 현실 공간을 로봇 학습용 3차원 데이터로 변환하는 코스모(Kosmo) 플랫폼을 공개하며 데이터 인프라 분야로 사업을 확장했다. 로보센스도 2025년 로봇용 라이다 30만 3,000대를 공급했으며, 공간 인지 카메라와 로봇 부품으로 제품군을 넓히고 있다.
로봇의 정밀 조작에 필요한 힘 센서 분야에서는 블루포인트 터치(Blue Point Touch)가 두각을 나타냈다. 시장조사업체 GGII에 따르면 2025년 1~3분기 중국 휴머노이드 로봇용 6축 힘 센서 시장에서 72.6%의 점유율을 기록했다. 휴머노이드용 시장에 한정된 수치지만, 로봇이 물체를 잡거나 조립할 때 필요한 힘을 정밀하게 측정하는 기술에서 확보한 경쟁력을 보여준다.
로봇 손 전문기업 링커봇(Linkerbot)은 여러 관절을 독립적으로 움직이고 물체의 형태에 맞춰 접촉력을 조절하는 다관절 로봇 손(덱스터러스 핸드)을 개발한다. 이러한 기술은 로봇이 단순히 물체를 집는 것을 넘어 다양한 도구를 사용하고 정교한 부품을 조립하는 데 필요하다. 앞서 지각·인지 분야에 포함된 파시니(PaXini)가 접촉 상태를 감지하는 촉각 기술과 학습 데이터를 개발한다면, 링커봇은 실제 손가락의 움직임과 접촉력을 제어하는 부품을 공급한다.
정밀 구동계에서도 중국 기업들의 경쟁력이 높아지고 있다. 정밀 감속기 전문기업 리더드라이브(Leaderdrive)는 로봇 관절의 회전을 정밀하게 제어하는 하모닉 감속기를 생산하며 2025년 42만 5,000대의 판매량을 기록했다. 산업 자동화·모션 제어 전문기업 이노밴스(Inovance)는 산업용 설비에서 축적한 서보모터와 구동 제어 기술을 로봇 부품 분야로 확대하고 있다. 다만 두 기업의 실적에는 산업용 로봇과 협동로봇에 공급한 제품도 포함돼 있어 휴머노이드용 성과와는 구분할 필요가 있다.
이들 기업의 사례는 피지컬 AI가 AI 모델만으로 완성될 수 없다는 사실을 보여준다. 로봇의 판단 능력이 높아지더라도 이를 실제 작업으로 구현할 센서와 구동계의 정밀도, 내구성이 뒷받침되지 않으면 산업 현장에 대규모로 도입하기 어렵다. 생산원가 역시 상용화 수준을 결정하는 중요한 요소다.
5. 시스템 통합∙플랫폼
개별 로봇을 산업 시스템으로 연결하는 운영체제·플랫폼 경쟁
피지컬 AI를 산업 현장에 도입하려면 개별 로봇의 작업 능력을 높이는 것만으로는 부족하다. 공장과 물류센터의 기존 설비에 로봇을 연동하고, 여러 장비가 함께 작동하도록 제어하는 기술도 필요하다. 중국에서는 화웨이와 카일랜드가 로봇 플랫폼과 제어 기술을 개발하고, 긱플러스와 하이 로보틱스 등 물류 자동화 기업들이 실제 산업 현장에 시스템을 공급하며 상용화를 확대하고 있다.
통신·클라우드·AI 컴퓨팅 기업 화웨이(Huawei)는 기존 기술을 로봇 플랫폼 분야로 확장하며 관련 기업들과 협력을 강화하고 있다. 베이징의 휴머노이드 로봇 연구개발 조직인 엑스휴머노이드(X-Humanoid)는 오픈소스 휴머노이드 플랫폼 ‘톈궁’을 개발했다. 이를 바탕으로 로봇의 공통 기술 연구와 산업 표준화에 참여하며 중국의 로봇 기술 기반을 구축하고 있다.
산업용 운영체제 전문기업 카일랜드(Kyland Technology)는 자체 운영체제 인테웰(Intewell)과 실시간 통신 기술을 활용해 로봇의 제어기와 센서, 구동장치를 연결하는 전자 아키텍처를 개발했다. 로봇의 여러 부품이 정해진 시간 안에 데이터를 주고받도록 해 정밀한 제어를 지원하는 기술이다. 2026년 9월에는 중국산 전자 아키텍처를 적용한 로봇을 공개했다.
물류 자동화 분야에서는 창고 로봇 전문기업 긱플러스(Geek+)와 하이 로보틱스(Hai Robotics)가 상용화 성과를 확보했다. 긱플러스는 여러 로봇의 이동과 작업을 통합 관리하는 물류 자동화 시스템을 공급하며 2025년 상반기 조정 EBITDA 기준 흑자 전환에 성공했다. 자율 케이스 처리 로봇(ACR) 전문기업 하이 로보틱스는 2026년 상반기 매출 11억 1,800만 위안을 기록했다. 다만 같은 기간 순손실이 4억 3,100만 위안에 달해 수익성 확보는 과제로 남아 있다.
머신비전과 자율이동로봇(AMR) 전문기업 하이크로봇(Hikrobot)은 영상 인식과 로봇 제어 기술을 결합해 제조·물류 현장의 자동화를 지원한다. 모회사 하이크비전의 2026년 상반기 로봇 사업 부문 매출은 전년 동기 대비 28.34% 증가한 40억 2,800만 위안을 기록했다. 다만 이는 모회사 사업 부문 실적으로, 하이크로봇 독립법인의 매출과는 구분해야 한다.
이들 기업은 로봇 플랫폼과 운영체제, 실시간 제어, 물류 자동화 등 서로 다른 분야에서 피지컬 AI의 산업 현장 적용을 뒷받침하고 있다. 화웨이와 카일랜드가 로봇과 설비를 연결하는 기술을 개발한다면, 긱플러스와 하이 로보틱스는 실제 고객에게 자동화 시스템을 공급하며 사업을 확대하고 있다. 다만 시스템 공급 규모가 커지는 만큼 안정적인 운영과 수익성 확보도 중요한 과제로 남아 있다.
6. 산업 응용
자율주행·무인물류·항공·서비스 로봇으로 확대되는 산업 응용
피지컬 AI의 적용 범위는 공장과 물류센터를 넘어 이동과 운송, 상업용 서비스로 확대되고 있다. 자율주행 자동차와 무인 배송차, 드론, 도심항공교통 기체 역시 주변 환경을 인식하고 이동 경로를 판단해 물리적 행동을 수행한다는 점에서 피지컬 AI의 주요 응용 분야에 속한다. 다만 적용 환경과 사업모델이 서로 다른 만큼 기술의 완성도뿐 아니라 실제 운영 규모와 수익성도 구분해 평가해야 한다.
자율주행 서비스 분야에서는 바이두의 로보택시 서비스 아폴로 고(Baidu Apollo Go)와 자율주행 기술기업 포니.ai(Pony.ai), 위라이드(WeRide)가 실제 도로에서 운영 규모를 늘리고 있다. 아폴로 고는 2026년 5월 기준 누적 자율주행거리 3억 3,000만㎞를 넘어섰으며, 포니.ai는 같은 해 6월 말 기준 전 세계에서 로보택시 차량 1,975대를 확보했다. 레벨4 자율주행 기술을 개발하는 위라이드는 7월 말 기준 로보택시를 포함해 약 3,400대의 자율주행 차량을 운영한다고 밝혔다. 다만 세 기업이 제시한 주행거리와 운영 차량 수는 집계 기준이 달라 직접 비교하기 어렵다.
무인 배송차 전문기업 네오릭스(Neolix)는 자율주행 기술을 물류 서비스에 적용하며 상용화 규모를 확대했다. 2026년 8월 기준 무인 배송차는 2만 7,000대를 넘어섰고, 누적 운행거리도 2억 2,000만㎞에 달했다. 비교적 일정한 구역과 경로를 이동하는 무인 배송차를 통해 배송 업무를 자동화하고, 실제 운영 경험과 주행 데이터를 축적하고 있다.
드론·항공 모빌리티 분야에서는 드론 제조사 DJI와 플라잉카 개발사 샤오펑 에어로HT(XPeng AeroHT), 전기수직이착륙기(eVTOL) 전문기업 오토플라이트(AutoFlight)와 볼란트(Volant Aerotech)가 각기 다른 기술을 개발하고 있다. DJI는 드론에서 축적한 공간 인지 기술을 로봇청소기 ROMO 제품군에 적용했으며, 샤오펑 에어로HT는 비행체와 지상 이동수단을 결합한 제품의 양산을 추진하고 있다. 화물용 eVTOL을 개발하는 오토플라이트는 V2000CG의 형식증명과 생산허가, 감항증명을 확보했다. 여객용 eVTOL 개발사 볼란트는 해외 고객과 대규모 공급계약을 체결하며 사업화를 추진하고 있다.
자동차 제조기업들도 기존 기술과 생산 역량을 로봇 분야에 활용하고 있다. 전기차·배터리 제조사 비야디(BYD)는 자동차 생산 기반을 바탕으로 로봇 개발과 관련 기업 투자를 추진하고 있으며, 전기차 제조사 샤오펑(XPeng)은 자체 휴머노이드 IRON의 양산을 목표로 기술 개발을 확대했다. 전자제품·전기차 제조사 샤오미(Xiaomi)는 2026년 7월 로봇용 시각·언어·행동 모델(VLA)인 Xiaomi-Robotics-1을 공개하고, 10만 시간 이상의 실제 로봇 조작 데이터를 활용한 학습 기술을 발표했다. 이들 기업은 배터리와 전자제어, 정밀 부품, 대량생산 분야에서 축적한 기술과 공급망을 로봇 개발에 활용한다.
상업용 서비스 로봇 전문기업 푸두 로봇(Pudu Robotics)은 기존 시장에서 확보한 실적을 바탕으로 범용 로봇 지능 개발에 나섰다. 프로스트앤드설리번의 2025년 조사 결과를 인용한 회사 발표에 따르면 글로벌 상업용 서비스 로봇 시장에서 매출 기준 약 25%, 출하량 기준 약 23%의 점유율을 기록했으며, 누적 로봇 출하량은 13만 대를 넘어섰다. 2026년에는 체화형 AI 모델 PuduFM과 범용 에이전트 플랫폼 PuduAgent를 공개했다. 서로 다른 형태의 로봇에 공통 지능을 적용하고, 실제 서비스 환경에서 축적한 운영 데이터를 로봇 학습과 성능 개선에 활용하려는 전략이다.
산업 응용 분야의 기업들은 피지컬 AI가 실제 시장에서 창출할 수 있는 가치를 보여준다. 다만 자율주행 차량의 운행거리와 서비스 로봇의 출하량, 항공기의 수주 규모는 각각 다른 사업 성과를 나타내므로 동일한 기준으로 평가할 수 없다. 기업의 기술 경쟁력을 판단하려면 실제 운영 실적과 함께 산업별 수요, 운영 비용, 수익성까지 종합적으로 살펴봐야 한다.
중국 피지컬 AI의 경쟁력, 생산 규모보다 실제 성과가 관건
이번에 선정된 50곳을 분석한 결과, 중국은 반도체와 데이터 인프라부터 로봇 지능, 완제품과 핵심 부품, 산업 응용에 이르기까지 폭넓은 피지컬 AI 산업 생태계를 구축한 것으로 나타났다. AI 모델 기업들이 로봇의 지각·판단 능력을 개발하고, 로봇 제조기업들이 이를 실제 움직임으로 구현한다. 시스템 통합과 산업 응용 기업들은 이러한 기술을 기존 생산설비와 물류망에 적용하며 시장을 확대하고 있다.
지역별로 축적된 산업 기반도 이러한 성장을 뒷받침한다. 베이징에는 AI 모델과 컴퓨팅, 국가급 연구개발 인프라를 중심으로 기술 개발과 투자가 집중돼 있다. 상하이·쑤저우·항저우를 포함한 장강삼각주는 로봇 제조와 정밀 부품, 산업 자동화 분야에서 강점을 갖는다. 선전·광저우를 중심으로 한 주강삼각주에서는 전자부품과 배터리, 자동차 제조를 통해 축적한 기술과 공급망을 로봇 개발에 활용한다.
자본의 역할도 빼놓을 수 없다. 벤처투자는 범용 로봇 지능과 휴머노이드 기술 개발에 집중되고, 국가급 정책 펀드와 지방정부 투자기관은 핵심 기술과 제조 기반 구축을 지원한다. 자동차·배터리·전자 기업들은 투자뿐 아니라 생산설비와 실제 작업 환경을 제공해 로봇의 현장 적용을 돕는다. 다만 대규모 투자 유치와 높은 기업가치가 기술적 완성도나 사업 성과까지 보장하는 것은 아니다.
선정된 50곳의 기술 성숙도를 분석한 결과, 양산·상용화 실적이 확인된 T1은 27곳으로 전체의 54%를 차지했다. 실제 환경에서 시범 적용 중인 T2는 19곳, 연구개발 및 초기 검증 단계인 T3는 4곳이었다. 중국 피지컬 AI 산업이 상당한 사업화 기반을 확보했지만, 기술 성숙도는 분야마다 차이를 보였다. 특히 기존 산업용 로봇과 서비스 로봇의 매출·판매 실적을 범용 휴머노이드의 상용화 성과와 동일하게 평가하기는 어렵다.
앞으로는 로봇의 양산 능력뿐 아니라 실제 작업 성능과 경제성을 확보하는 일이 중요해질 전망이다. 생산량이 늘어나더라도 산업 현장에서 장시간 안정적으로 작동하고, 작업 정확도와 유지보수 비용을 고려해 경제성을 확보해야 사업을 지속적으로 확대할 수 있다. 이미 기존 산업용 로봇이 반복 작업을 수행하는 제조 현장에서 범용 휴머노이드가 얼마나 다양한 작업을 처리하고 생산성을 높일 수 있는지도 검증해야 한다.
중국은 로봇의 학습과 판단, 정밀 제어, 대량생산, 산업 현장 적용을 뒷받침할 기술과 제조 기반을 폭넓게 확보했다. 그러나 이번에 선정된 기업들의 사업 성과를 살펴보면 생산 규모와 투자 유치 실적이 반드시 실제 작업 능력이나 수익성으로 이어지는 것은 아니었다. 중국 피지컬 AI 산업의 다음 경쟁은 얼마나 많은 로봇을 생산하느냐보다, 확보한 기술과 제조 역량을 활용해 실제 산업 현장의 생산성과 운영 효율을 얼마나 높일 수 있느냐에 달려 있다.